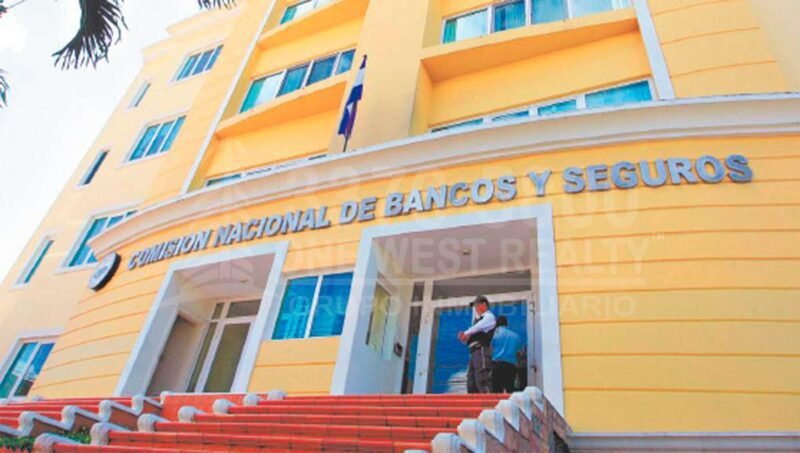
La Comisión Nacional de Bancos y Seguros (CNBS) dio a conocer nuevas disposiciones con las que aseguran que favorecerán a clientes del sistema bancario y financiero
One West Realty Grupo Inmobiliario, San Pedro Sula: A través de una circular, la Comisión Nacional de Bancos y Seguros (CNBS) anunció que implementará medidas para favorecer a los clientes financieros, entre las cuales figuran la cancelación de varios cobros que realizan las instituciones bancarias en distintas transacciones.
Según autoridades del ente supervisor, las disposiciones están enfocadas a mejorar el acceso y uso de servicios financieros, acciones con las que apoyan “las iniciativas del Gobierno de la República orientadas a facilitar el acceso al crédito de las personas naturales y jurídicas, cumpliendo a su vez con la principal responsabilidad de la Comisión, de salvaguardar el interés público, a través de la emisión oportuna de disposiciones regulatorias”, señala la circular 009/2022.
Para ello, la CNBS reformó los artículos 8 y 22 de las “Normas Complementarias para el Fortalecimiento de la Transparencia, la Cultura Financiera y Atención al cliente Financiero”. Con la reforma al artículo 8, numeral 5, se leerá así: “En transacciones individuales de los clientes, por envío de transferencias por banca electrónica, retiros en cajeros automáticos y/o cualquier otro medio digital, informar al usuario previo a la realización de la transacción, el valor de la comisión a cancelar”. La reforma al artículo 22 de dicha norma establece como nuevas prácticas abusivas los siguientes ocho cobros por parte de las instituciones del sistema financiero:
Transferencias electrónicas:
Cobrar comisiones u otros cargos al usuario financiero que recibe la transferencia electrónica. Retiros o depósitos:Cobrar comisiones y otros cargos por efectuar retiros o depósitos por ventanilla en cuentas de ahorro, así como por la cancelación de las mismas.
Tracto sucesivo:
Cobrar a los clientes por los análisis de debida diligencia realizados a las garantías hipotecarias que respaldan las operaciones de crédito (tracto sucesivo) Saldos mínimos en cuentas de ahorro y cheques:Cobrar cargos por saldos mínimos o bajos promedios en las cuentas de ahorro o cuentas de cheques.
Banca electrónica: Establecer cargos por la suscripción o cancelación del servicio de banca electrónica. Errores operativos de la institución: Efectuar cobros a los usuarios financieros por errores operativos en las transacciones, atribuibles a la institución.
Inactividad de cuentas de ahorro y cheques:
Establecer comisiones u otros cargos por inactividad de cuentas de ahorro y de cheques. Lo anterior en cumplimiento de lo establecido en el Artículo 171 de la Ley del Sistema Financiero. Certificaciones por pago total de deuda garantizada por hipoteca:Cobrar al usuario financiero por la emisión de certificaciones emitidas por una institución del sistema financiero, en la que acredite el pago total de unadeuda garantizada por hipoteca, para efecto de cancelación de gravamen en el Registro de la Propiedad. Las resoluciones expuestas, que ya han sido comunicadas a las instituciones del sistema financiero, sociedades emisoras de tarjetas de crédito y organizaciones privadas de desarrollo financieras, superintendencia de bancos y otras instituciones financieras y gerencia de riesgos, entrarán en vigor una vez hayan sido publicadas en el Diario Oficial La Gaceta.
Venda su casa hoy con One West Realty Grupo Inmobiliario, lea más aquí.
Reacción sobre las medidas financieras
En entrevista con Bloomberg News, el financista y economista Carlos Urbizo Solís consideró que “algunas de esas prohibiciones son arbitrarias. Los bancos establecen sus condiciones, y los clientes las aceptan o la rechazan. Si todos los bancos cobran lo mismo, y no hay oportunidad de negociar, es prueba prima fácil qué hay colusión”. Para el también consultor de empresas en finanzas y tributación, los cobros que hacen los bancos “ha sido un tema bien complicado y polémico no sólo en Honduras, también en otras partes del mundo, incluyendo Europa y Estados Unidos”.
En su criterio, si todos los bancos cobran lo mismo, “pues van a terminar siendo regulados como oligopolios cuando menos”. Urbizo Solís recordó que en Estados Unidos los cobros se volvieron populares cuando las bancas comenzaron a pagar intereses sobre cuentas de cheques, y se liberaron las tasas de interés sobre cuentas de ahorro y depósitos a plazo. “Aquí (enHonduras) no a todo el mundo le pagan sobre sus cuentas de cheques, así que tampoco deberían de estar haciendo algunos cobros por servicios como extender finiquitos, constancias de referencia bancaria, y otros”, ejemplificó el entrevistadoLa CNBS supervisa a 15 bancos comerciales, dos estatales,12 instituciones de seguros,10 sociedades financieras y ocho fondos de pensiones, entre públicos y privados.
Por: Javier Zelaya, editor principal
Hoy el momento para comprar una casa. Llame hoy, y obtenga una pre-calificacion hipotecaria.